
一緒に合格をめざそう!
税理士試験の通信講座図解の授業動画510本で、合格レベルまで


Lectures
図解でわかりやすい授業
この講座の中心は授業動画です。試験に出るテーマを1本ずつ、図を使ってわかりやすく説明します。

簿記論 基礎と資産 > 大陸式決算と閉鎖残高

簿記論 基礎と資産 > 新しいリースの考え方

簿記論 負債と純資産ほか > 五つのステップと契約負債

財務諸表論 理論 > 違いと比較を説明する論述

財務諸表論 計算 > 貸借対照表の区分と配列

消費税法 > 課税の対象の4つの要件
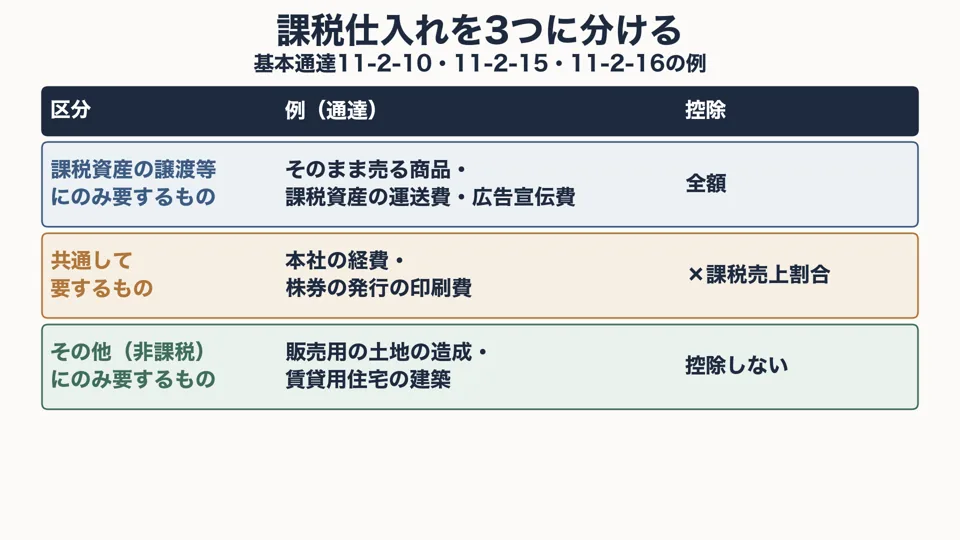
消費税法 > 個別対応方式

法人税法 > 別表四のしくみ

法人税法 > 受取配当等のしくみ

法人税法 > 交際費等の損金不算入額
講座紹介動画(1分27秒)
図で説明するから、頭に残る
文章を読み上げるだけの動画ではありません。しくみや手順を図にして説明するので、見終わったあとも図と一緒に思い出せます。
説明している場所が光る
いま話している部分だけが明るくなるので、画面のどこを見ればよいか迷いません。聞き流しにならず、最後まで集中して見られます。
1本10分前後、1テーマで完結
試験に出るテーマごとに1本の動画にまとめています。通勤や休憩のすきま時間でも、1本を最後まで見終えられます。
見たあとは、読んで・解いて定着
授業と同じ内容を読めるテキスト、授業ごとの確認問題、重要語の単語帳で、覚えたことをその場で確かめられます。
Answer practice
本試験の答案の形で、4科目8回分を解く
税理士試験は、答案用紙の欄に金額や文章を書いて答える試験です。この講座では、簿記論・財務諸表論・消費税法・法人税法の第69〜76回の本試験の問題を、答案と同じ並びの欄に入れて解く「答案演習」を用意しました。提出すると、あなたの答えと正答が欄ごとに並びます。
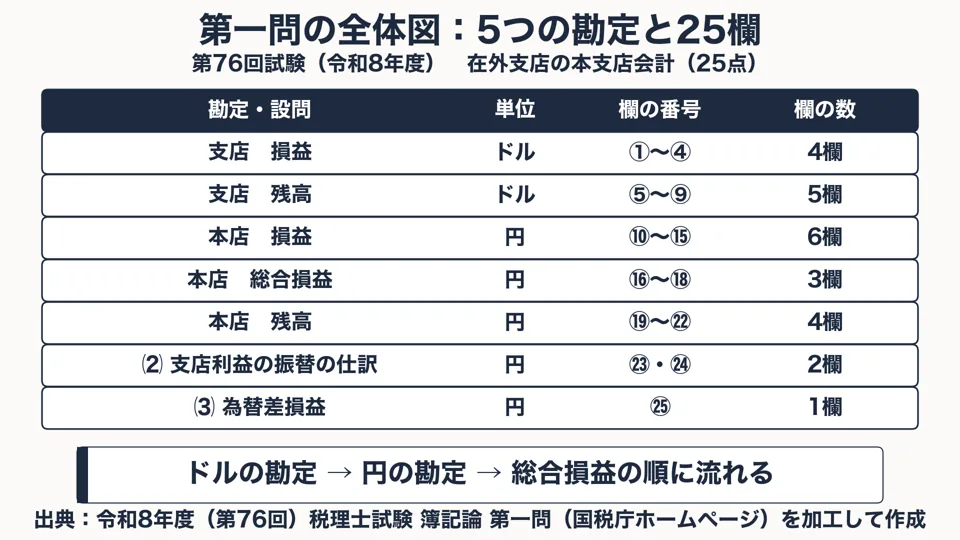
答案用紙の形のまま、金額を入れて時間を計る
第69〜76回の8回分を、簿記論・財務諸表論は大問ごと(48問)と2時間の科目の通し(16問)、消費税法・法人税法は第一問・第二問と2時間の通し(各24問)で解けます。消費税法の計算は資料の取引の行ごとに区分と金額を、法人税法の計算は別表四の加算・減算の行を足しながら金額を入れていきます。計算メモも答案と一緒に保存されます。
論点ごとの計算を、くり返して速くする
各自推定・減価償却・税効果や、課税売上割合・個別対応方式・簡易課税の事業区分、受取配当等・定率法・交際費等・貸倒引当金など、本試験の計算で使う論点を、論点ごとのドリルで練習できます。提出すると欄ごとに正答と並び、同じ欄にはまとめて〇を付けて自己採点できます。
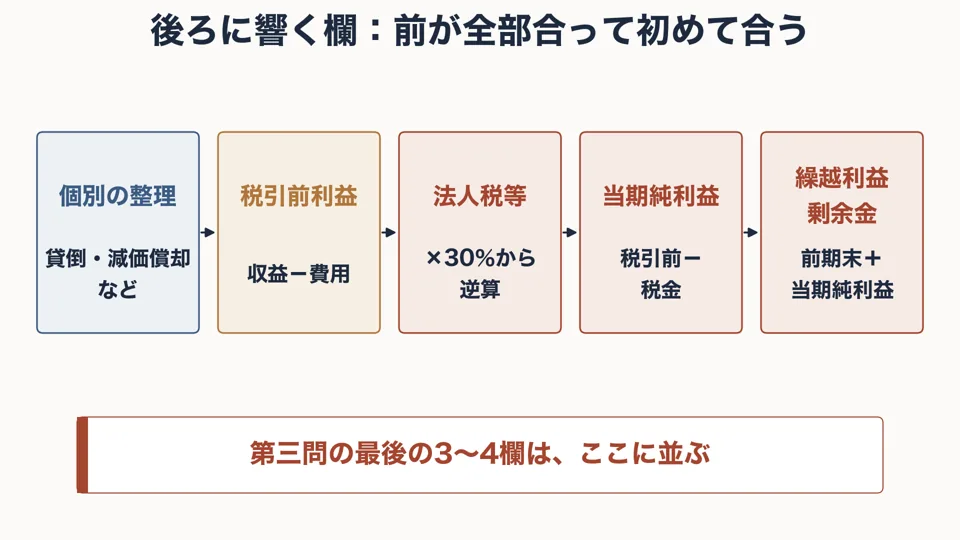
正答は、2つの解答を突き合わせて作成
国税庁は本試験の正答を公表していません。この講座では、同じ問題を別々に解いた2つの解答を欄ごとに突き合わせ、すべての欄が一致したものを正答にしています(消費税法・法人税法は予備校の解答速報とも照らし合わせました)。解説には計算の筋と、根拠の会計基準・条文を載せています。
Pricing
料金
追加の料金はかかりません。解約はいつでもでき、次回更新日まで利用できます。


Webで申し込んだプランは、アプリでもそのまま使えます
QRを読み取ってダウンロード
税理士講座で使えるもの
- 授業動画 510本図解で組み立てたハイクオリティの授業。1本10分前後で、すきま時間に進められます
- WEBテキスト 510本授業と同じ内容を、読んで復習できるテキスト
- 確認問題 5,100問授業ごとの○×問題。間違えた問題だけ解き直せます
- 答案演習 283問簿記論・財務諸表論・消費税法・法人税法の本試験の過去問(第69〜76回)を答案の形のまま解き、提出後に講座が作成した正答・解説と見比べて自己採点(国税庁は正答を公表していません)。論点ごとの計算ドリルつき
- 単語帳 3144語覚えた・まだを記録して、覚えるまでくり返し出題
- AI講師トーレスに質問 毎月50回授業や問題のわからないところを、その場で聞けます
- スマホアプリとPCで同じアカウントで、進み具合もそのまま引き継げます
- 安全な決済決済は Stripe で行います。カード情報は当サイトに保存されません
- 解約はいつでも設定画面から手続きでき、次回更新日まで使えます
- お申し込み後すぐに使える授業・テキスト・問題・AI質問を、その日から使えます
プランは解約するまで同じ期間・同じ料金で自動更新されます。デジタルコンテンツのため、お支払い済みの期間の返金は原則としてお受けできません。詳しくは利用規約・特定商取引法に基づく表記をご覧ください。
会社でまとめてお申し込みの場合(請求書払い・人数割引)は法人のお申し込みへ。
What you learn
この講座で学べること
簿記論 基礎と資産(56回)
試験の形と時間配分のガイダンスから、仕訳から試算表まで・大陸式決算と閉鎖残高、資料の空欄を逆算する各自推定の解き方(5回)、現金預金と銀行勘定調整、商品売買と棚卸資産の評価、債権と貸倒引当金、有価証券、減価償却・圧縮記帳・減損・資産除去債務、新しいリース会計まで。
簿記論 負債と純資産ほか(59回)
ソフトウェアとのれん、引当金と退職給付、社債と新株予約権付社債、株式の発行・剰余金の配当・自己株式・分配可能額、税効果と法人税等・消費税等、外貨換算と為替予約、収益認識の五つのステップ、企業結合と連結・持分法、本支店会計、キャッシュ・フローまで。計算の段で手順を押さえます。
財務諸表論 理論(55回)
理論問題の解く順と論述の型(理由・違いと比較・当てはめ)から、概念フレームワーク、企業会計原則と損益計算の基礎、減損・資産除去債務・収益認識・リース・金融商品・棚卸資産などの会計基準まで。基準の言葉を要件の表と比較表に分け、数行の論述に組み立てます。
財務諸表論 計算(15回)
第三問の解き方と、貸借対照表の区分と配列、損益計算書の区分、現金預金・債権・有価証券・棚卸資産・固定資産・負債・諸税金の表示、株主資本等変動計算書、販売費及び一般管理費の明細、個別注記表まで。答案用紙の様式に、どの科目がどこに入るかを学びます。
簿記論・財務諸表論 本試験の解説(11回)
第75回・第76回の簿記論の第一問と第三問、財務諸表論の第三問を、本試験の問題を使って最後まで解きます。どこから手をつけ、どの欄を後回しにするかの判断も含めて、資料の読み方から答えの欄までを順に追います。
消費税法 しくみ・課税の対象・非課税と税率(48回)
多段階課税と前段階税額控除のしくみ、条文の読み方、計算の答案用紙の全体から入ります。課税の対象の4つの要件と内外判定、特定仕入れと輸入取引、非課税・輸出免税、課税標準の計算、標準税率と軽減税率、資産の譲渡等の時期まで。
消費税法 納税義務・仕入税額控除(52回)
基準期間と特定期間による免税の判定、新設法人と高額特定資産の特例、相続・合併・分割。課税仕入れと控除の要件、インボイス制度と経過措置・2割特例、課税売上割合、個別対応方式と一括比例配分方式、仕入控除税額の調整まで。
消費税法 簡易課税・申告・答案の型と本試験の解説(36回)
簡易課税の事業区分とみなし仕入率、売上げに係る対価の返還等と貸倒れ、中間申告・確定申告。理論の答案の型と覚え方、計算の解く順と時間配分。最後に第74〜76回の第二問(計算)を、資料の読み方から納付する税額まで順に解きます。
法人税法 総則・益金と損金(資産)(68回)
試験の形と法人税の計算の全体像、別表四・別表五(一)のしくみから入ります。収益の計上時期と受取配当等の益金不算入、棚卸資産と有価証券、減価償却(18回)、圧縮記帳、リース取引、外貨建取引の換算まで。各回の最後に、その項目が別表のどの行に入るかを確かめます。
法人税法 損金(費用と損失)・資本とグループ(70回)
役員給与、寄附金、交際費等、租税公課と納税充当金、貸倒損失と貸倒引当金、欠損金。資本金等の額とみなし配当、同族会社と留保金課税、完全支配関係のグループ法人税制、組織再編とグループ通算制度まで。理論で問われる「誰と誰の取引か」の答え分けも扱います。
法人税法 税額の計算・申告・答案の型と本試験の解説(40回)
税率と中小法人の軽減税率、所得税額控除、外国税額控除、賃上げ促進税制などの税額控除、特定同族会社の留保金課税、申告と納付。理論の答案の書き方と、別表四・別表五(一)の答案の書き方。最後に第74〜76回の第二問(計算)を順に解きます。
Curriculum
全510本の授業一覧
講座に収録している授業をすべて掲載しています。お申し込みの前に、学べる範囲をひとつずつご確認ください。
簿記論 基礎と資産
6章・56本
ガイダンスと簿記一巡
- 01試験の形と学ぶ順
- 02本試験の時間配分と捨てる判断
- 03仕訳から試算表まで
- 04大陸式決算と閉鎖残高
- 05再振替仕訳と経過勘定
- 06財産法と損益法
- 07資金収支から損益勘定を作る
- 08資金収支と閉鎖残高の照合
各自推定の解き方
- 09貸借差額で空欄を埋める
- 10閉鎖残高2期を比べる
- 11仕訳帳と元帳の抜粋から逆算
- 12資金の動きから発生額へ
- 13後ろに響く欄の見切り
現金預金と商品売買
- 14現金実査と現金過不足
- 15銀行勘定調整
- 16当座借越と複数の口座
- 17三分法と売上原価対立法
- 18分記法と総記法
- 19払出単価の計算
- 20棚卸減耗と収益性の低下
- 21簿価切下額の洗替と切放
- 22返品と値引と割戻
- 23委託販売
- 24未着品販売と荷為替
債権と有価証券
- 25一般債権と貸倒実績率
- 26財務内容評価法
- 27キャッシュ・フロー見積法
- 28破産更生債権と貸倒損失
- 29手形と電子記録債権
- 30売買目的有価証券
- 31満期保有目的の定額法
- 32満期保有目的の利息法
- 33その他有価証券と税効果
- 34有価証券の減損と実質価額
- 35保有目的の変更
- 36配当の受取と出資金
AI Tutor
わからないところは、
その場でトーレス先生に。
授業を見ながら、気になったことをそのまま質問できます。トーレス先生は、いま見ている授業の内容をふまえて答えるので、独学でも「誰にも聞けない」で止まりません。
- 見ている授業の内容をふまえて回答
- 24時間いつでも質問できる
- スマホからもそのまま質問

トーレス先生に質問
200%定率法と級数法 を視聴中
償却保証額って、何と比べるの?
その期の調整前償却額(期首帳簿価額×償却率)と比べます。償却保証額は取得価額×保証率です。調整前償却額が償却保証額以上なら、そのまま償却率で償却します。下回った期からは、その期首の帳簿価額を改定取得価額として、改定償却率を掛けた同じ額で償却していきます。
回答の例です。実際の回答は質問の内容に合わせて変わります。
About the exam
試験の概要
- 実施
- 国税審議会(事務は国税庁)。税理士法に基づいて毎年行われる国家試験です
- 試験科目
- 会計学に属する科目(簿記論・財務諸表論)の2科目と、税法に属する科目のうち選択する3科目。税法は所得税法か法人税法のどちらか1科目を必ず選びます。消費税法と酒税法は、どちらか1科目しか選べません
- 科目合格制
- 1回にすべての科目を受ける必要はなく、1科目ずつ受験できます。合格した科目が会計学の2科目と税法の3科目の計5科目に達すると、税理士試験の合格者となります
- 受験資格
- 簿記論・財務諸表論は受験資格がなく、誰でも受験できます。消費税法・法人税法などの税法に属する科目には受験資格があります(学識・資格・職歴など。詳しくは国税庁の公式サイト)
- 実施時期
- 年1回、8月
- 時間
- 1科目2時間
- 出題の形
- 簿記論・財務諸表論は第一問25点・第二問25点・第三問50点の100点満点。簿記論は資料の空欄に金額・記号を書く計算問題、財務諸表論は第一問・第二問が理論(語句・記号・論述)、第三問が貸借対照表・損益計算書などを作る計算問題です。消費税法・法人税法は第一問(理論)50点・第二問(計算)50点の100点満点です
- 合格基準
- 各科目とも満点の60%
大問ごとの配点
合計 400点
どの科目も100点満点で、満点の60%が合格基準です。簿記論・財務諸表論は配点の半分を占める第三問が、決算整理から残高試算表・財務諸表までを通して作る総合問題。消費税法・法人税法は理論と計算が半分ずつで、どちらも同じ条文から出ます。
- 簿記論 第三問50点
総合問題。決算整理後の残高試算表・損益勘定などの空欄に金額
- 簿記論 第一問・第二問50点
個別問題(各25点)。資料の空欄を各自推定で逆算する問題も
- 財務諸表論 第三問50点
計算。貸借対照表・損益計算書・株主資本等変動計算書の空欄
- 財務諸表論 第一問・第二問50点
理論(各25点)。会計基準の語句・記号と、数行の論述
- 消費税法 第一問 理論50点
条文の内容・事例への当てはめ・正誤と理由を文章で
- 消費税法 第二問 計算50点
取引の課否判定から課税標準額・控除税額・納付税額まで
- 法人税法 第一問 理論50点
事例への当てはめと、その法的な理由を文章で
- 法人税法 第二問 計算50点
中小法人の税務調整(別表四の加算・減算)と別表五(一)
- 簿記論の出題範囲は、複式簿記の原理とその記帳・計算・帳簿組織で、商業簿記のほか工業簿記を含みます(原価計算を除く)。財務諸表論は、会計原理・企業会計原則・企業会計の諸基準・会社法の計算等に関する規定・会社計算規則・財務諸表等規則・連結財務諸表規則です。
- この講座は第77回(令和9年度)の試験に向けて作っています。リースは、新しいリース会計基準(企業会計基準第34号)で教え、旧基準との違いは1回の授業で並べています。消費税法のインボイス制度の経過措置(免税事業者等からの仕入れの控除の割合・2割特例など)は、今の法令の条文で教えています。法人税法は、令和8年4月1日から令和9年3月31日までの事業年度を設例の当期として、今の法令で教えています。
- 講座で学べる科目は、簿記論・財務諸表論・消費税法・法人税法の4科目です。所得税法など、そのほかの税法科目は扱っていません。
- 国税庁は本試験の正答を公表していません。授業の例題と答案演習の正答・解説は、この講座で作成したものです。
- 申込方法・受験手数料・試験日程などの最新情報は、必ず国税庁の公式サイトでご確認ください。
How to study
学習の進め方
どの順番で何をやるかは、講座の側で決めてあります。順に進めるだけで、知識と解き方が同時に積み上がります。
授業動画で理解する
1回8分前後の授業動画を、科目ごとに番号どおりに見れば前の回の知識だけで理解できるように並べています。多くの回の最後に、その論点の本試験の問題を解いて問われ方を確かめます。
確認問題と単語帳で固める
授業を見終わるごとに確認問題で確かめます。読む授業で復習し、会計基準や条文の用語は単語帳でくり返し覚えます。
つまずいたらトーレスに聞く
AI講師トーレスに質問すると、いま見ている授業の内容を踏まえて答えます。仕訳の理由も、似た規定の違いも、その場で解決できます。
答案演習で本試験の形に慣れる
4科目の第69〜76回の本試験を、答案の形のまま解きます。大問ごとに解くことも、2時間の科目の通しで時間を計って解くこともでき、提出後は正答と見比べて自己採点します。
510本
授業動画
19分野
出題範囲を分野ごとに整理
24時間
AI講師トーレスに質問
Blog
税理士の学習に役立つ記事
試験制度の読み解き方、つまずきやすい論点の整理、学習の進め方。講座とあわせて読める記事をまとめています。
FAQ
よくある質問
Qどの科目を学べますか?+
簿記論・財務諸表論・消費税法・法人税法の4科目を、1つのお申し込みで学べます。税理士試験は科目合格制なので、今年受ける科目の講座だけを進めることも、簿財と税法科目を並行して進めることもできます。所得税法など、そのほかの税法科目は扱っていません。
Q簿記を学んだことがなくても大丈夫ですか?+
簿記論・財務諸表論には受験資格がなく、誰でも受験できます。講座は、仕訳から試算表までの簿記一巡から始めて、番号どおりに見れば前の回の知識だけで理解できるように並べています。ただし本試験は計算の量が多いので、授業のあとの確認問題と答案演習で、手を動かして解く練習を重ねてください。
Q授業や演習はどのように作られていますか?+
4科目とも、第69〜76回の本試験の全問を論点ごとに分析して授業カリキュラムを作成しました。授業の例題と答案演習では、国税庁ホームページに掲載された本試験の問題を、公共データ利用規約(第1.0版)に基づいて出典を示して使っています。国税庁は正答を公表していないため、正答・解説・図はこの講座で作成したもので、国税庁が作成・監修したものではありません。
Q答案演習の正答は、どのように作っていますか?+
同じ問題を別々に解いた2つの解答を欄ごとに突き合わせ、すべての欄が一致したものを正答にしています(消費税法・法人税法は予備校の解答速報とも照らし合わせました)。解説には、計算の筋と根拠の会計基準・条文を載せています。消費税法・法人税法の第一問(理論)は、解答例と答案で確かめる点を示します。出題の後の改正で答えが変わる欄は、出題当時の答えと今の基準・法令での答えを並べます。
Q模擬試験はありますか?+
選択式の模擬試験はありません。本試験は答案用紙に金額や文章を書いて答える形なので、この講座では、第69〜76回の本試験を答案の形で解く答案演習の「科目の通し」(2時間・100点)を、本番と同じ条件で力を確かめる演習にしています。
Q新しいリース会計基準には対応していますか?+
対応しています。第77回(令和9年度)の試験に向けて、リースは新しいリース会計基準(企業会計基準第34号)で教え、旧基準との違いは1回の授業で並べています。旧基準のもとで出題された過去問を例題に使うときは、今の基準での解き方も説明します。試験の公告で出題範囲を確かめ、影響する回は更新します。
Q消費税法のインボイス制度や経過措置には対応していますか?+
対応しています。インボイス制度、免税事業者等からの仕入れの経過措置、2割特例などを、今の法令の条文で教えています。経過措置は課税仕入れの日で割合が変わるので、割合が混ざる課税期間の計算も扱います。試験の公告で出題の基準日を確かめ、影響する回は更新します。
Q法人税法の別表四・別表五(一)の書き方も学べますか?+
学べます。第73回以後の第二問(計算)は、中小法人の税務調整を加算・減算と留保・社外流出に分けて書き、別表五(一)を作る形で出ています。講座では別表四・別表五(一)の読み書きを独立した回で教え、論点ごとの回の最後に、その項目が別表四・別表五(一)のどの行に入るかを示します。
Qどの順番で見ればよいですか?+
簿記論・財務諸表論は、簿記論の講座から始めるのがおすすめです。財務諸表論の計算の講座は、計算の手順を簿記論の回で学んだ前提で、表示と区分を扱います。財務諸表論の理論の講座は、簿記論と並行して少しずつ進められます。本試験の解説は、両方の科目をひととおり見てから進めると、判断の理由まで追えます。消費税法は、しくみと課税の対象から、法人税法は、計算の全体像と別表四・別表五(一)のしくみから、番号どおりに進めてください。前の回の知識だけで理解できるように並べています。
Qスマホだけで学習できますか?+
授業動画・読む授業・確認問題・単語帳・AI講師トーレスへの質問は、スマートフォンのアプリとWebで使えます。答案演習は資料と答案を切り替えて解けます。パソコンの大きな画面なら、資料と答案を左右に並べて解けます。
Q料金のプランは選べますか?+
月額プランと年額プランから選べます。短期間で仕上げるなら月額、じっくり学ぶなら割安な年額がおすすめです。どちらも講座のすべてのコンテンツと、AI講師への毎月の質問回数が含まれます。解約はいつでもでき、次回更新日まで利用できます。
Other courses
